
)
06 Novembre 2026 - 18:07
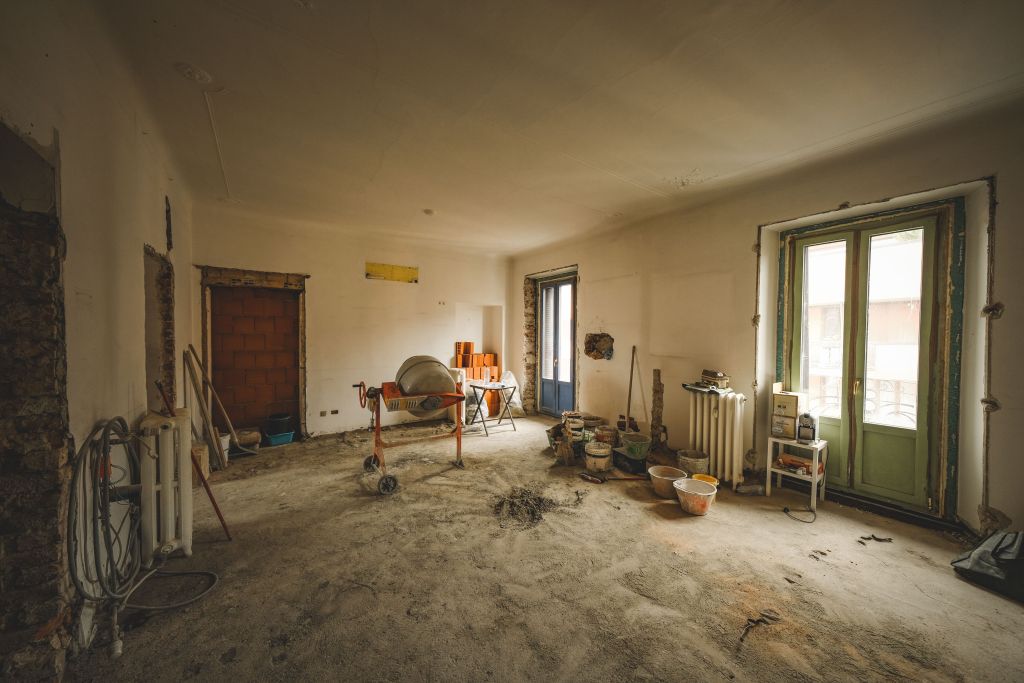
ROMA (ITALPRESS) – La legge di Bilancio approvata nei giorni scorsi dal Consiglio dei ministri da circa 26 miliardi di euro ha previsto la proroga per il 2027 delle detrazioni per le ristrutturazioni edilizie. Il bonus ristrutturazione, per il quale era previsto il taglio delle aliquote a partire dal 1° gennaio 2027, viene prorogato con le attuali detrazioni: 50% per la prima casa e 36% per la seconda casa e gli immobili diversi dall’abitazione principale. Il limite massimo di spesa agevolabile è di 96.000 euro. Ne parla Stefania Giudice di idealista/news, testata del portale immobiliare idealista, sottolineando che il bonus per le ristrutturazioni edilizie permette di detrarre dall’Irpef (l’imposta sul reddito delle persone fisiche) una parte dei costi sostenuti per ristrutturare le abitazioni e le parti comuni degli edifici residenziali situati nel territorio dello Stato.
La detrazione è ripartita in dieci rate annuali di pari importo e, in applicazione del criterio di cassa, spetta nel periodo in cui il contribuente ha sostenuto le spese (anche se il pagamento è avvenuto in un periodo d’imposta antecedente a quello in cui sono iniziati i lavori o successivo a quello in cui i lavori sono completati). La detrazione deve essere suddivisa fra tutti i contribuenti che possiedono o detengono, sulla base di un titolo idoneo, l’immobile sul quale sono effettuati gli interventi.
Per usufruire delle percentuali più elevate di detrazione, si legge ancora nell’articolo, è necessario che il contribuente sia titolare, al momento di inizio dei lavori, di un diritto di proprietà o di un diritto reale di godimento sull’unità immobiliare (usufrutto, uso, abitazione); e che l’unità immobiliare sulla quale sono stati effettuati gli interventi sia adibita ad abitazione principale. Tuttavia, come precisato dall’Agenzia delle Entrate con la circolare n. 8 del 19 giugno 2025, quando l’unità immobiliare non è adibita ad abitazione principale all’inizio dei lavori, la maggiore detrazione spetta a condizione che lo stesso immobile sia adibito ad abitazione principale al termine dei lavori.
Insieme alle ristrutturazioni, l’esecutivo ha prorogato anche l’ecobonus per l’efficientamento energetico e il bonus mobili ed elettrodomestici, che garantisce uno sconto fiscale del 50% sugli acquisti arredi collegati ai lavori di ristrutturazione, entro un limite di spesa di 5.000 euro. Resta invece in sospeso la misura relativa all’ecobonus al 65%, per la quale si attende il via libera da Bruxelles sull’attivazione della clausola di salvaguardia nazionale (Nec) al fine di estendere i margini di spesa.
La detrazione è ripartita in dieci rate annuali di pari importo e, in applicazione del criterio di cassa, spetta nel periodo in cui il contribuente ha sostenuto le spese (anche se il pagamento è avvenuto in un periodo d’imposta antecedente a quello in cui sono iniziati i lavori o successivo a quello in cui i lavori sono completati). La detrazione deve essere suddivisa fra tutti i contribuenti che possiedono o detengono, sulla base di un titolo idoneo, l’immobile sul quale sono effettuati gli interventi.
Per usufruire delle percentuali più elevate di detrazione, si legge ancora nell’articolo, è necessario che il contribuente sia titolare, al momento di inizio dei lavori, di un diritto di proprietà o di un diritto reale di godimento sull’unità immobiliare (usufrutto, uso, abitazione); e che l’unità immobiliare sulla quale sono stati effettuati gli interventi sia adibita ad abitazione principale. Tuttavia, come precisato dall’Agenzia delle Entrate con la circolare n. 8 del 19 giugno 2025, quando l’unità immobiliare non è adibita ad abitazione principale all’inizio dei lavori, la maggiore detrazione spetta a condizione che lo stesso immobile sia adibito ad abitazione principale al termine dei lavori.
Insieme alle ristrutturazioni, l’esecutivo ha prorogato anche l’ecobonus per l’efficientamento energetico e il bonus mobili ed elettrodomestici, che garantisce uno sconto fiscale del 50% sugli acquisti arredi collegati ai lavori di ristrutturazione, entro un limite di spesa di 5.000 euro. Resta invece in sospeso la misura relativa all’ecobonus al 65%, per la quale si attende il via libera da Bruxelles sull’attivazione della clausola di salvaguardia nazionale (Nec) al fine di estendere i margini di spesa.
– foto www.pexels.com –
(ITALPRESS).